
Les 6 meilleures démarches d’assurance après l’incendie d’une maison en bois en 2026
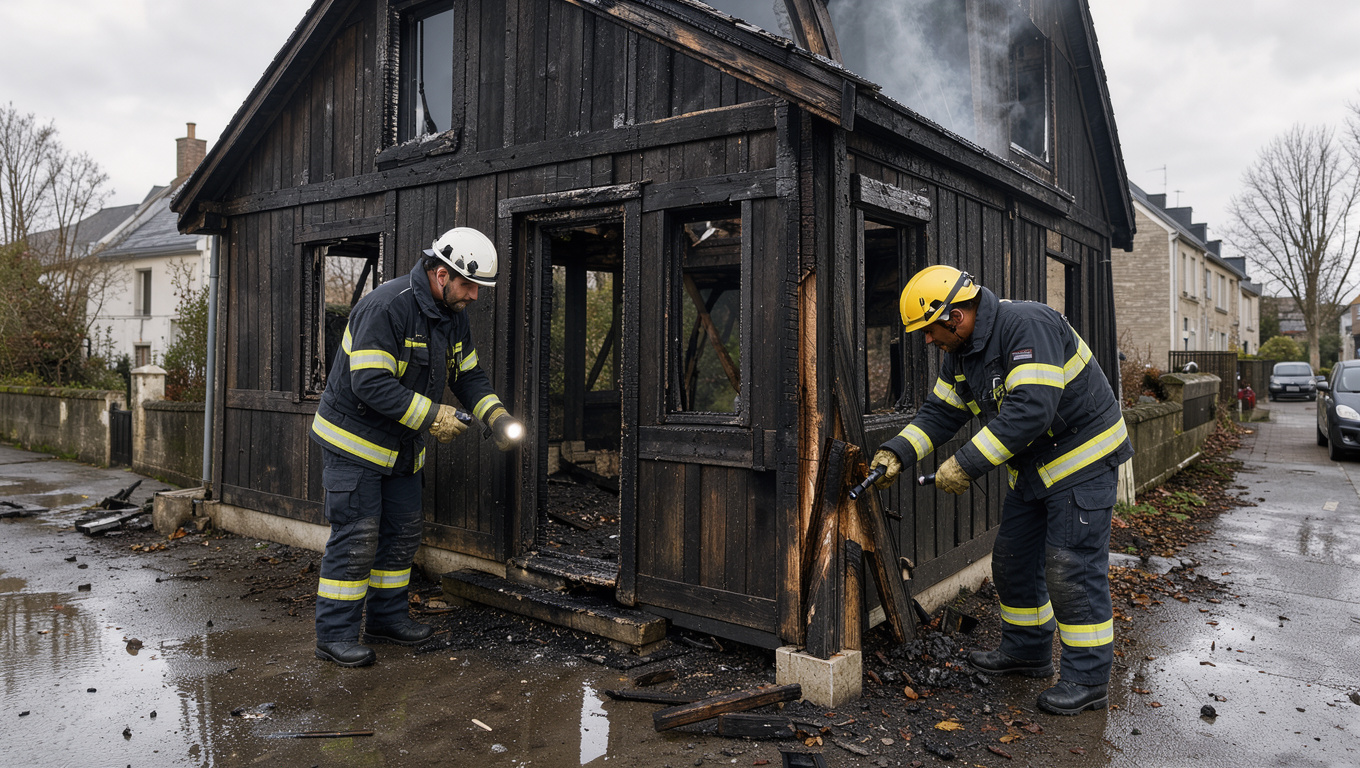
Après un feu d’habitation, les premières heures déterminent la sécurité des occupants et la qualité du dossier d’assurance. Les démarches d’assurance après incendie d’une maison doivent débuter après l’intervention des secours, sans modifier les lieux ni éliminer les indices utiles. Dans une construction à ossature bois, la chaleur, la fumée et les eaux d’extinction peuvent fragiliser une charpente, des parois ou des isolants bien au-delà de la zone noircie. Une déclaration de sinistre incendie pour une maison en bois complète facilite l’expertise, le relogement et la reconstruction.
Points clés
| Démarche après le feu | Délai ou réflexe utile |
|---|---|
| Appel des secours | Composer le 18 ou le 112 et rester à distance |
| Déclaration à l’assureur | Prévenir l’assureur au plus vite, au minimum selon le délai prévu au contrat |
| Preuves des dommages | Photographier avant tout nettoyage ou débarras |
| Expertise du bâti bois | Contrôler la structure, l’humidité et les fumées résiduelles |
| Relogement | Vérifier immédiatement la garantie d’assistance du contrat |
1. Appeler les secours après un incendie domestique et rester à l’écart
Face à des flammes, à une fumée dense ou à une odeur de brûlé persistante, appelez les sapeurs-pompiers au 18 ou le numéro d’urgence européen 112. Indiquez l’adresse exacte, la présence éventuelle de personnes, d’animaux, de bouteilles de gaz et les accès possibles pour les véhicules de secours. Coupez l’électricité ou le gaz seulement si cette action peut être menée sans exposition au feu ni aux fumées.
Après l’extinction, ne pas pénétrer dans la maison sans autorisation reste une règle de sécurité absolue. Une reprise de feu peut se produire dans une cloison, un plancher ou une isolation. La maison en bois incendiée peut aussi présenter des risques de chute, liés à la perte de section d’une solive, d’un poteau ou d’un élément de charpente.
Demandez, lorsque les secours le permettent, les références de l’intervention et les consignes d’accès au logement. Ces éléments aideront à dater les faits auprès de l’assureur. Si l’incendie a touché un voisinage ou une dépendance, relevez également les coordonnées des personnes concernées.
- Appeler les secours au 18 ou au 112
- Rester à l’écart jusqu’à autorisation d’accès
- Faire protéger provisoirement les ouvertures endommagées
- Déclarer le sinistre à l’assureur sans attendre
- Photographier les dommages avant nettoyage ou débarras
- Réunir factures, preuves d’achat et documents du bâti
- Préparer un dossier classé pour l’expertise
- Vérifier les franchises, plafonds et garanties du contrat
2. Mettre en sécurité la maison en bois sans aggraver les dommages
La mise en sécurité consiste à limiter les dégradations secondaires sans faire disparaître les preuves. Faites poser une protection provisoire sur une ouverture béante ou une toiture percée, si les secours autorisent l’intervention. Conservez le devis, la facture et des photographies avant et après la pose.
L’eau utilisée pour l’extinction pénètre facilement dans les panneaux, les doublages et les isolants. Une forte hygrométrie favorise ensuite les moisissures et le gonflement des menuiseries. Aérez seulement lorsque le bâtiment est stabilisé et que les professionnels l’autorisent. Un séchage trop brutal peut déformer certains parements en bois.
Les dommages causés par le feu ne se limitent pas aux parties carbonisées. La suie est corrosive pour les équipements électriques et la fumée peut contaminer les textiles, les meubles et les systèmes de ventilation. Une propagation rapide, parfois vécue comme un volcan de flammes, laisse aussi des résidus dans des volumes éloignés du foyer initial.
3. Déclarer le sinistre incendie à l’assurance habitation sans attendre
Contactez l’assureur par téléphone ou depuis l’espace client dès que la situation est stabilisée. Confirmez ensuite la déclaration par écrit, avec le numéro de contrat, la date, l’heure présumée, l’adresse du sinistre et une première description des dégâts. Il faut déclarer le sinistre à l’assureur dans les plus brefs délais.
Le contrat fixe le délai de déclaration. En assurance habitation, il ne peut généralement pas être inférieur à cinq jours ouvrés après la connaissance du sinistre. N’attendez pas l’inventaire exhaustif pour prévenir l’assureur. Les compléments peuvent être adressés après la première déclaration.
Demandez aussitôt les conditions d’une avance sur indemnisation, l’ouverture d’un dossier de relogement et la marche à suivre pour les mesures d’urgence. La garantie incendie couvre habituellement l’incendie, l’explosion et les dégâts de fumée. Son étendue dépend toutefois des garanties souscrites, des plafonds et des exclusions prévues par le contrat.
4. Réunir les preuves et les justificatifs avant tout débarras
Documentez chaque pièce avec des vues d’ensemble, puis des clichés rapprochés des murs, plafonds, sols, menuiseries et biens mobiliers. Ne rien jeter avant le passage de l’expert, photographier tous les dommages et conserver les factures et preuves d’achat protège la valeur du dossier. Photographiez aussi les étiquettes, numéros de série et références des appareils.
Établissez un inventaire par pièce. Pour chaque bien, inscrivez sa désignation, sa marque, son âge estimé, son prix d’achat et son état avant le sinistre. Ajoutez les relevés bancaires, garanties, devis, photographies antérieures et échanges avec les artisans. Même une preuve incomplète reste utile lorsqu’elle recoupe d’autres éléments.
Pour le bâti, rassemblez les plans, les factures de construction, les attestations de traitement du bois et les travaux d’entretien récents. Ces documents permettent d’identifier l’essence, la section et la fonction des éléments touchés. Ils facilitent aussi l’évaluation d’une reconstruction conforme aux techniques actuelles.
5. Préparer l’expertise et comparer les modes d’indemnisation
L’expert mandaté par l’assureur chiffre les dommages, recherche les causes et distingue les travaux urgents de la remise en état durable. Assistez à la visite si possible et remettez un dossier classé. Signalez les désordres moins visibles, comme une odeur de fumée persistante, un plancher qui fléchit ou un isolant gorgé d’eau.
Avant d’accepter une proposition, relisez les franchises, plafonds, coefficient de vétusté et conditions de reconstruction. Vérifier la garantie valeur à neuf évite de confondre le coût réel des travaux avec la somme immédiatement versée. Selon les contrats, un complément peut être réglé après présentation des factures de réparation ou de reconstruction.
| Formule prévue au contrat | Base de calcul | Effet de la vétusté | Profil concerné |
|---|---|---|---|
| Valeur d’usage | Valeur du bien au jour du sinistre | Déduite dès le premier versement | Budget de cotisation limité |
| Valeur à neuf avec plafond | Coût de remplacement dans la limite contractuelle | Souvent remboursée en deux temps | Propriétaire qui renouvelle régulièrement ses biens |
| Reconstruction à l’identique | Coût des travaux selon les garanties | Variable selon les clauses | Maison récente ou techniquement spécifique |
| Réemploi ou amélioration | Part des travaux acceptée par l’assureur | Déduction fréquente sur le surplus | Projet intégrant des améliorations volontaires |
La valeur d’usage convient aux contrats les plus économiques, mais elle laisse souvent un reste à charge élevé. Pour une maison à ossature bois récente, privilégiez une garantie de reconstruction suffisamment élevée et une valeur à neuf adaptée au mobilier. Les améliorations de confort ou les matériaux plus haut de gamme doivent être distingués des réparations indemnisables.
Un contrôle de la fibre de bois, des pare-vapeur et des rampants est souvent nécessaire après une exposition à l’eau ou à la chaleur. Le choix d’une nouvelle épaisseur d’isolant doit rester cohérent avec la paroi et sa gestion de l’humidité, comme l’explique ce guide sur la fibre de bois sous rampants.
Si le chiffrage semble incomplet, faites établir des devis détaillés par des entreprises qualifiées. Demander la prise en charge du relogement et solliciter une contre-expertise en cas de désaccord permet de défendre le dossier sur une base technique. Les frais de contre-expertise ne sont remboursés que si le contrat prévoit une garantie dédiée ou si un accord est trouvé.
6. Prévenir un nouvel incendie dans une maison en bois
La prévention incendie d’une maison en bois repose d’abord sur la détection précoce. Installez des détecteurs avertisseurs autonomes de fumée en état de marche, testez-les régulièrement et remplacez leurs piles selon les instructions du fabricant. Prévoyez un plan d’évacuation simple, avec des clés accessibles et un point de rassemblement extérieur.
Faites contrôler chaque année les appareils de chauffage et ramoner les conduits selon les règles locales et les prescriptions de l’assureur. Éloignez les bûches, cartons, textiles et produits inflammables des poêles, inserts et tableaux électriques. Les traversées de parois autour d’un conduit exigent des distances de sécurité adaptées aux matériaux de la construction.
Lors d’une reconstruction, demandez une conception qui traite les écrans thermiques, les parements résistants au feu et l’étanchéité des passages techniques. Une finition extérieure entretenue, un bardage correctement ventilé et une charpente inspectée après travaux renforcent la durabilité du bâti. Ces choix réduisent aussi le risque de sinistres liés à l’humidité ou à un défaut d’installation.
Après l’incendie, l’ordre des actions compte autant que les garanties prévues au contrat. Sécuriser les lieux, préserver les preuves et suivre l’expertise avec des devis comparables donnent à l’indemnisation assurance maison incendiée une base solide. Une reconstruction bien préparée permet ensuite d’améliorer la sécurité et la performance de la maison en bois.
Articles similaires
 Quel avantage d’avoir d’une maison en bois ?
 Maison en fuste : caractéristiques et avantages de cette construction
 Construire sa maison en rondins de bois : techniques et avantages
 Tendances maison & jardin 2025 : nature, durabilité et confort
 L’importance du nettoyage après un déménagement : une étape clé souvent négligée
 Pourquoi le confort d’été réinvente la maison en bois du Poitou, et comment en profiter
Photos avant nettoyage, surtout.